
Tableau d’amortissement LMNP sur Excel gratuit
 Daniel
•
22 septembre 2026
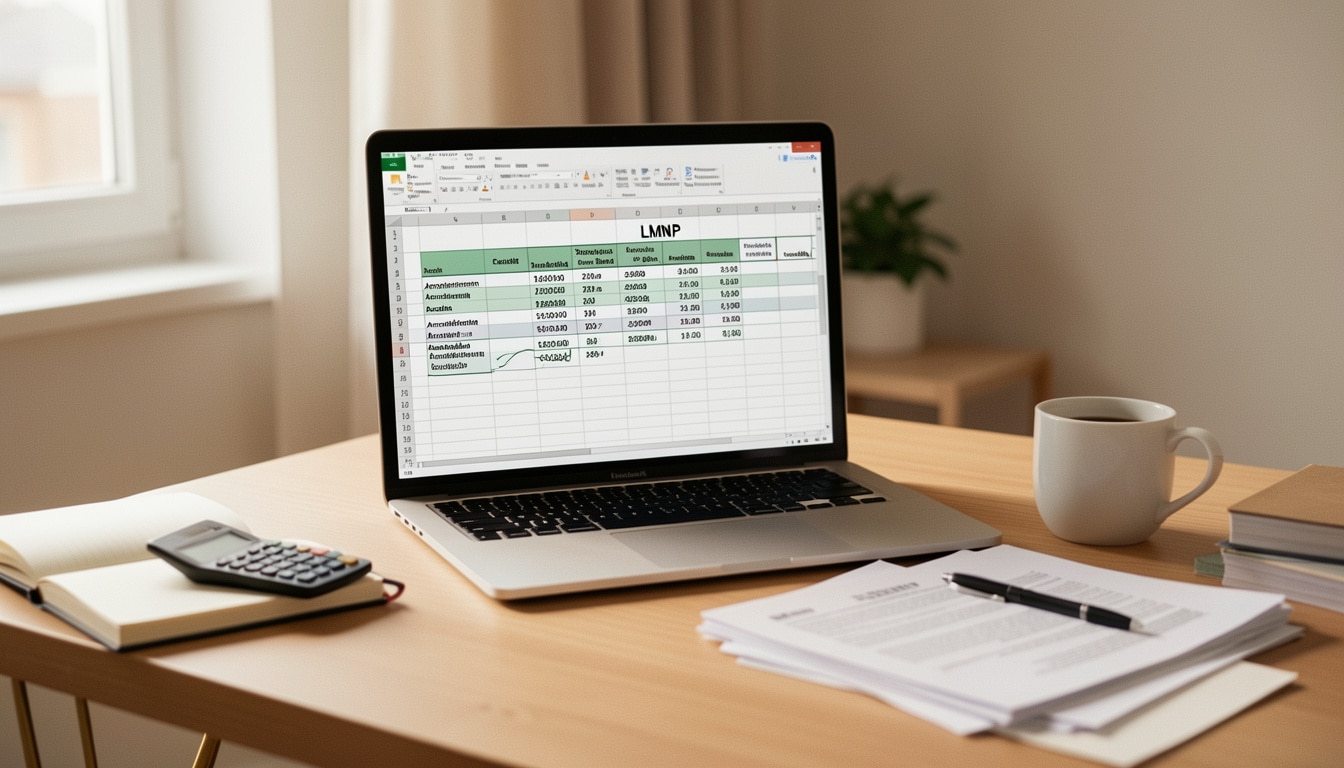
Le tableau d’amortissement LMNP représente un repère fiscal très utile quand vous louez un logement meublé. Il vous aide à comprendre, année après année, comment la valeur du bien, du mobilier et de certains frais se répartit dans le temps. Avec un tableau d’amortissement LMNP sur Excel gratuit, vous suivez vos calculs plus simplement, même si vous débutez, et vous gardez une vision claire de votre rentabilité. C’est souvent le petit outil qui évite les erreurs et rassure au moment de déclarer.
En pratique, ce support vous permet de visualiser l’impact de l’amortissement sur le résultat imposable, sans jargon inutile. Vous pouvez ainsi tester vos hypothèses, comparer plusieurs scénarios et avancer avec une méthode plus sereine.
Comprendre l’amortissement LMNP et son rôle dans le tableau
Dans le cadre de la LMNP, l’amortissement consiste à répartir la valeur d’un bien sur plusieurs années, au lieu de tout passer d’un coup. Ce mécanisme fiscal concerne surtout le régime réel, et il influence directement le résultat déclaré. Pour un investissement locatif de 180 000 €, vous pouvez par exemple ventiler une partie du prix sur 25 ans, une autre sur 10 ans pour le mobilier, puis suivre l’évolution du calcul. Le tableau devient alors un guide simple pour vérifier chaque montant.
Ce tableau sert aussi à garder une trace cohérente du traitement fiscal du bien. Il aide à comprendre ce qui est amorti, ce qui ne l’est pas, et pourquoi le résultat peut rester faible pendant plusieurs exercices. Vous gagnez en lisibilité, surtout si vous comparez plusieurs années de location.
Ce que l’on amortit vraiment en location meublée
On n’amortit pas tout de la même façon. En LMNP, l’amortissement porte sur la partie bâtie du bien, sur le mobilier, parfois sur certains frais d’acquisition, mais pas sur le terrain. Cette logique évite de fausser le calcul fiscal et protège le résultat imposable. Pour un appartement acheté 220 000 €, la valeur du terrain peut représenter 15 % à 20 % selon la commune, donc elle sort du calcul.
Pourquoi le tableau aide à suivre le résultat imposable
Un tableau bien construit montre, année après année, comment l’amortissement réduit le résultat fiscal sans modifier le loyer encaissé. Vous voyez immédiatement si votre bien reste imposable, neutre ou déficitaire au sens comptable. Cette lecture est précieuse quand vous voulez anticiper votre impôt et ajuster votre stratégie de location.
Pourquoi Excel reste la solution la plus simple pour simuler ses calculs
Beaucoup de bailleurs choisissent Excel parce qu’il reste souple, lisible et facile à modifier. Un simulateur sur tableur permet de tester un prix d’achat, des frais de notaire de 7,5 %, ou un mobilier de 6 000 € sans dépendre d’un site fermé. Vous pouvez télécharger un fichier, le remplir à votre rythme, puis refaire une simulation si votre crédit change. Cette liberté rassure, surtout quand on débute et qu’on veut garder la main sur la gestion.
Avec Excel, vous adaptez chaque formule à votre situation réelle, sans inscription obligatoire ni interface complexe. Le même fichier peut servir de document de travail, de ressource de suivi et d’aide à la décision. C’est pratique si vous comparez deux scénarios d’achat sur le même bien.
Les atouts d’un fichier prêt à remplir
Un modèle Excel bien pensé fait gagner du temps : il évite de repartir de zéro, centralise les données, limite les oublis et facilite le téléchargement des informations utiles. Il peut aussi servir de simulateur pour vérifier rapidement un montant d’amortissement, un loyer cible ou la durée d’un poste. Pour vous, cela signifie moins d’erreurs et une lecture plus directe des chiffres.
- remplissage rapide des données
- modification simple des hypothèses
- lecture claire des résultats
- export facile pour archiver
- absence d’inscription dans la plupart des cas
Quand un simulateur Excel devient plus pratique qu’un outil web
Dès que vous voulez comparer plusieurs scénarios, Excel prend l’avantage. Un simulateur web est souvent plus rigide, alors qu’un fichier permet de tester un crédit à 3,2 %, puis à 3,8 %, ou de changer un loyer de 820 € à 890 €. Cette souplesse rend la simulation plus crédible et plus utile pour votre projet.
Bien ventiler le bien, le mobilier et les travaux
La clé d’un calcul propre, c’est la ventilation. Dans un bien meublé, vous devez distinguer la valeur du bien immobilier, la part de mobilier et les travaux éventuels. Chaque composant amortissable suit une durée différente, ce qui change le résultat fiscal final. Par exemple, dans un T2 de 165 000 €, vous pouvez isoler 140 000 € pour l’immobilier, 8 000 € pour le mobilier et 5 000 € pour des travaux précis. Cette part doit rester cohérente avec la réalité du marché.
Le principe des composants permet aussi d’affiner le suivi. Un composant de toiture, un composant d’installation électrique ou un composant d’équipement n’ont pas la même durée. En séparant bien les frais, vous obtenez un calcul plus juste et un investissement mieux piloté.
Comment distinguer terrain, bâti et équipements
Le terrain n’est jamais amortissable, contrairement au bâti. Ensuite, le mobilier et certains équipements entrent dans une logique plus courte, souvent sur 5 à 10 ans. Cette distinction évite de surévaluer la base amortissable et protège votre dossier fiscal en cas de contrôle.
- isoler la valeur du terrain
- ventiler le bâti par composant
- identifier le mobilier acheté
- classer les travaux selon leur nature
- vérifier la durée retenue pour chaque part
Ce que changent les composants dans le calcul
Avec l’amortissement par composants, chaque élément suit sa propre durée et sa propre valeur. Cela améliore la précision du calcul, surtout pour un bien locatif ancien rénové. Un exemple simple : un appartement de 210 000 € peut être découpé en 70 % de structure, 20 % d’installations et 10 % de mobilier et travaux. Le résultat devient plus lisible.
Régime réel, micro-BIC et impact sur la déclaration
Entre le régime réel et le micro-BIC, la différence est simple : le micro-BIC applique un abattement forfaitaire, alors que le réel prend en compte vos charges et votre amortissement. Dans la plupart des cas, le réel devient plus intéressant si vos frais sont élevés ou si votre bien est récent. La déclaration change aussi, car le formulaire doit refléter les montants issus du suivi comptable. C’est là que le tableau prend toute sa valeur.
En pratique, vous lisez le résultat fiscal à partir des lignes utiles de votre dossier. Le formulaire sert à reporter les chiffres exacts, et le document de travail vous évite d’oublier une charge ou une ligne. Cette gestion est plus rigoureuse, mais aussi plus lisible pour un LMNP au réel.
Pourquoi l’amortissement concerne surtout le réel
L’amortissement n’a pas la même place dans chaque régime. Au micro-BIC, il n’entre pas dans le calcul, puisque l’administration applique déjà un abattement forfaitaire. Au réel, en revanche, il devient central pour réduire le résultat imposable et mieux suivre la fiscalité de votre bien.
Comment préparer sa déclaration avec un tableau bien rempli
Avant la déclaration, relisez chaque ligne : prix d’achat, frais, mobilier, travaux, durée, et montant annuel. Ce travail préparatoire facilite la transmission des chiffres au formulaire fiscal. Vous évitez ainsi les oublis et vous gagnez du temps au moment de remplir votre dossier.
Simuler la rentabilité sur plusieurs années
Une bonne simulation ne regarde pas seulement l’année 1. Pour juger la rentabilité, il faut suivre le rendement sur 20 ou 25 ans, avec le crédit, le loyer et l’amortissement. Si votre mensualité est de 760 € et votre loyer de 920 €, le net mensuel semble confortable, mais le total annuel dépend aussi des charges. Le simulateur vous aide à voir si l’investissement reste rentable dans la durée.
Cette vision longue est utile pour comparer deux biens : l’un peut offrir un meilleur rendement brut, l’autre une meilleure rentabilité nette après fiscalité. Le tableau permet de projeter le résultat et d’éviter les décisions prises trop vite.
Ce que change une projection sur 20 ans
Sur 20 ans, le crédit s’éteint, les amortissements diminuent, puis la structure du résultat évolue. Un bien peut paraître très rentable au départ, puis devenir encore plus intéressant une fois le prêt remboursé. Cette projection donne une vision plus réaliste du total encaissé.
- suivre le loyer mois par mois
- intégrer le crédit dans la durée
- mesurer le rendement net
- observer l’évolution du résultat
- comparer plusieurs scénarios d’investissement
Lire la performance nette sans confondre fiscalité et rendement
La rentabilité fiscale n’est pas le rendement locatif pur. Un bien peut être fiscalement optimisé sans être exceptionnel en cash-flow, et l’inverse existe aussi. Le bon réflexe consiste à regarder le net, puis à vérifier si le projet reste rentable sur la durée.
Limites d’un modèle gratuit et bonnes pratiques pour débuter
Un modèle gratuit reste très utile, mais il a ses limites. Il peut manquer d’automatisation, demander une inscription, ou ne pas couvrir tous les cas particuliers. Le téléchargement d’un fichier simple ne remplace pas toujours une analyse complète, surtout si votre financement est complexe ou si plusieurs biens sont concernés. Pour un débutant, l’important est de partir d’une base claire et de vérifier chaque montant avant de valider.
Le bon réflexe consiste à utiliser le fichier comme une ressource d’aide, puis à faire contrôler les points sensibles. Si vous avez un doute sur la durée d’un composant, la ventilation d’un mobilier ou la cohérence d’un document, mieux vaut demander un avis pro. Vous évitez ainsi des erreurs coûteuses.
Les erreurs fréquentes à éviter dans un fichier gratuit
Les erreurs les plus courantes viennent d’une mauvaise saisie, d’une durée trop courte, d’un oubli de frais ou d’une confusion entre charges et amortissement. Un modèle gratuit ne corrige pas tout. Prenez le temps de relire chaque ligne, surtout si le montant du financement dépasse 150 000 €.
- confondre terrain et bâti
- oublier certains frais d’achat
- mal classer le mobilier
- choisir une durée incohérente
- ne pas archiver le document
Quand demander une aide plus poussée
Si votre situation inclut plusieurs lots, un financement atypique ou des travaux importants, une aide plus poussée devient utile. Un professionnel peut sécuriser le calcul, vérifier la cohérence du dossier et ajuster l’estimation du montant amortissable. Vous démarrez alors sur une base solide.
FAQ – Questions fréquentes sur l’amortissement en LMNP
À quoi sert un tableau d’amortissement en LMNP ?
Il sert à suivre la répartition de la valeur du bien, du mobilier et des frais dans le temps, pour mieux préparer la déclaration et lire l’impact fiscal.
Peut-on utiliser Excel gratuitement pour faire ses calculs ?
Oui, Excel permet de construire un simulateur simple et souvent gratuit, pratique pour tester plusieurs hypothèses sans inscription.
Que faut-il amortir en priorité dans un bien meublé ?
En priorité, on regarde le bâti, puis le mobilier et les travaux éligibles, en laissant de côté le terrain qui n’est pas amortissable.
Le régime réel est-il toujours plus intéressant que le micro-BIC ?
Non, mais il devient souvent plus favorable quand les charges, le crédit et l’amortissement pèsent davantage sur le résultat.
Comment relier le tableau à la déclaration fiscale ?
Vous reprenez les montants du tableau pour remplir les lignes utiles du formulaire, puis vous vérifiez que le résultat déclaré correspond au suivi comptable.
Un simulateur suffit-il pour débuter ?
Oui pour une première estimation, mais un guide plus complet reste utile si votre bien, votre régime ou votre rentabilité demandent une vérification plus fine.
Vous aimerez aussi
 Investissement

 Investissement
 Investissement
 Investissement