
Devis d’assurance de copropriété pour un syndic bénévole
 Daniel
•
6 octobre 2026
Un devis d’assurance de copropriété pour un syndic bénévole représente souvent la première étape pour protéger sereinement un petit immeuble. Quand une résidence de 6 lots à Lyon doit couvrir ses parties communes, la question paraît simple, mais les garanties, les exclusions et les responsabilités peuvent vite brouiller les repères. Ce guide vous aide à comprendre l’essentiel, à comparer les offres et à éviter les erreurs qui coûtent cher. Vous verrez comment lire un contrat, vérifier les points sensibles et demander une proposition adaptée, sans jargon inutile.
Avec une méthode claire, vous pouvez avancer pas à pas : d’abord comprendre ce que couvre l’assurance, puis vérifier le rôle du syndic, et enfin demander un devis d’assurance de copropriété pour un syndic bénévole en gardant l’œil sur les bonnes garanties. L’objectif est simple : vous faire gagner du temps, sécuriser votre immeuble et choisir une solution cohérente avec votre copropriété.
Comprendre l’assurance de l’immeuble avant de demander un devis
Avant de comparer une offre, il faut savoir ce que protège vraiment l’assurance de la copropriété. Dans un immeuble, la couverture vise surtout les parties communes : hall, toiture, escaliers, canalisations collectives et équipements partagés. Pour la copropriété, cette base évite qu’un seul dommage ne pèse sur tous les copropriétaires. La garantie intervient souvent après un incendie, un dégât des eaux ou une catastrophe naturelle, mais elle peut aussi couvrir la responsabilité civile liée à un défaut d’entretien. Dans une copropriété de quartier, un copropriétaire peut croire que son assurance habitation suffit ; en réalité, elle protège son lot, pas le collectif.
Le contrat de la copropriété protège donc le bien commun, tandis que chaque copropriétaire garde son assurance personnelle. Cette couverture collective ne remplace jamais le contrat individuel, car l’immeuble et l’appartement n’exposent pas au même risque. Si une fuite traverse la cage d’escalier, l’immeuble est concerné ; si elle abîme votre salon, votre assurance habitation entre en jeu. Ce rappel évite bien des malentendus au moment du sinistre.
Ce que protège vraiment le contrat de la copropriété
Dans une copropriété, le contrat collectif vise les dommages subis par l’immeuble et les frais liés à un événement touchant les espaces partagés. Il peut inclure une protection contre l’incendie, le vol dans les parties communes, les dégâts sur les réseaux communs et certaines extensions utiles selon la configuration du bâtiment. Cette logique collective simplifie la gestion, car un seul contrat centralise la couverture de l’ensemble.
- Les murs, toitures et façades de l’immeuble
- Les installations communes et les réseaux collectifs
- La responsabilité liée aux parties partagées
- Les frais de remise en état après un sinistre
Pourquoi l’assurance de l’immeuble ne remplace pas celle du copropriétaire
L’assurance de l’immeuble protège le collectif, mais elle ne couvre pas les biens privés ni tous les dommages dans un lot. Si un copropriétaire laisse une fenêtre ouverte et que l’eau abîme ses meubles, son propre contrat reste indispensable. Dans une copropriété, cette séparation est essentielle pour éviter de croire qu’un seul contrat suffit à tout régler. Le bon réflexe consiste donc à vérifier les deux niveaux de protection, afin que l’immeuble et chaque occupant soient correctement couverts.
Ce que le syndic bénévole doit vérifier avant la souscription
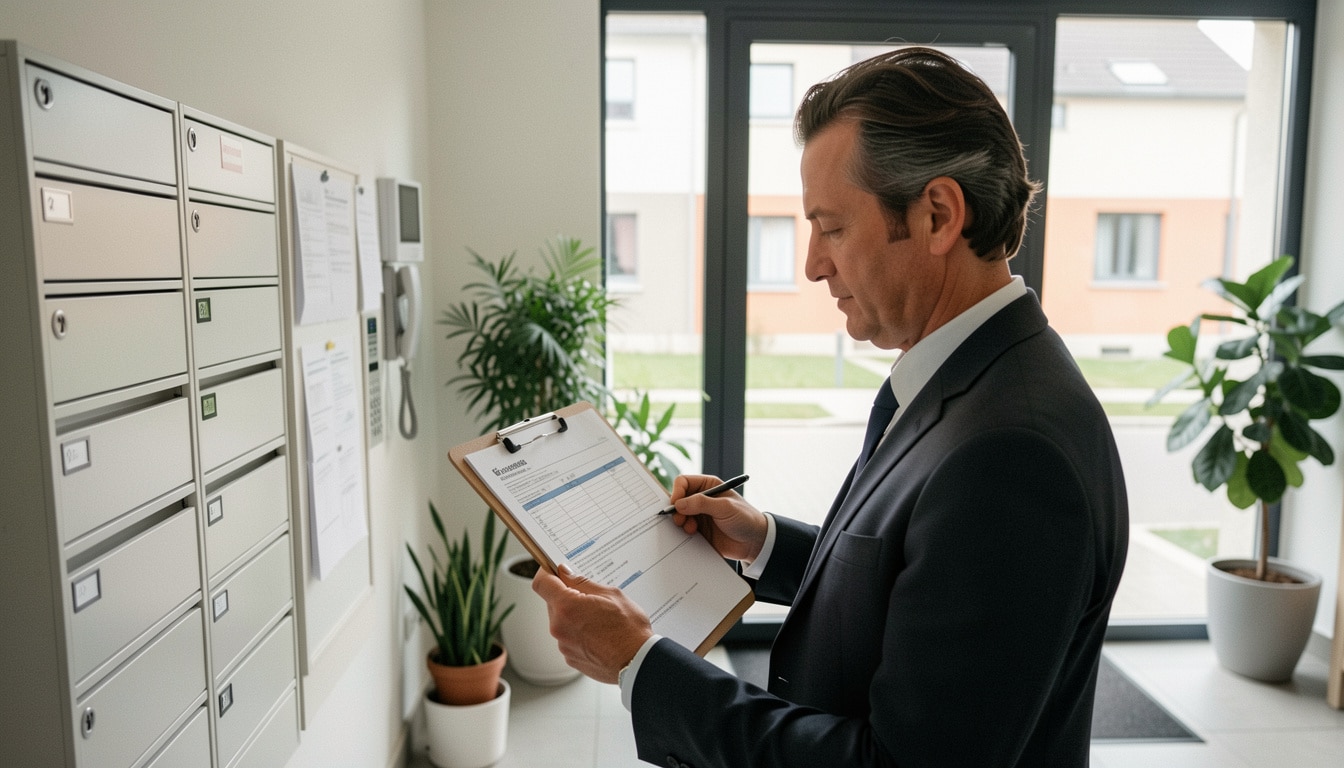
Le syndic bénévole joue ici un rôle administratif central. Il prépare la gestion, rassemble les données utiles et s’assure que le mandat confié par l’assemblée générale est respecté. Même sans être un professionnel, il doit vérifier les informations déclarées, car une erreur peut fausser le contrat ou compliquer un futur sinistre. Sur le plan juridique, cette vigilance est importante : une déclaration incomplète peut entraîner un refus partiel d’indemnisation. Le bon conseil consiste à tout noter proprement avant de solliciter un assureur, surtout si la copropriété a connu des travaux récents ou un changement d’usage.
Le syndic bénévole doit aussi garder une trace de la comptabilité liée au contrat, aux appels de fonds et aux éventuelles régularisations. Cette gestion simple mais rigoureuse évite les oublis et rassure les copropriétaires. Quand le mandat est clair, chacun sait qui transmet les pièces, qui valide les informations et qui suit les échéances. Dans une petite copropriété, cette organisation fait souvent la différence entre une demande fluide et un dossier incomplet.
Les documents à préparer pour comparer les offres
Avant de demander une proposition, mieux vaut réunir plusieurs éléments concrets. Cela permet au syndic de présenter un dossier fiable et à l’assureur d’évaluer correctement le risque. Sans ces informations, le tarif peut être approximatif et la couverture mal ajustée. Voici les pièces les plus utiles :
- Le nombre de lots et la répartition des surfaces
- Le type d’immeuble, son année de construction et ses matériaux
- Les équipements communs comme l’ascenseur ou le parking
- L’historique des sinistres déclarés sur les dernières années
- Le procès-verbal ou le document de mandat autorisant la démarche
Les oublis qui peuvent fausser le tarif ou la couverture
Un syndic bénévole oublie parfois une cave, un local technique ou une activité mixte en rez-de-chaussée. Pourtant, ces détails changent l’évaluation du risque. Une mauvaise déclaration peut aussi concerner la comptabilité des lots ou la présence d’un espace commun rarement utilisé. Si vous laissez de côté une information importante, l’assureur peut proposer un contrat trop faible ou, à l’inverse, surévaluer la prime. Mieux vaut donc vérifier chaque donnée avant d’envoyer le document final.
Comment lire un devis sans se laisser tromper par le prix
Un devis d’assurance copropriété peut paraître attractif au premier regard, mais le montant affiché ne dit pas tout. Deux assureurs peuvent proposer des tarifs proches avec des niveaux de protection très différents. Le vrai enjeu consiste à comprendre le risque couvert, les exclusions et la franchise. Un devis trop bas cache parfois une solution limitée, avec peu d’extensions et un plafond insuffisant. Prenez le temps de lire chaque ligne, surtout si le sinistre potentiel concerne une toiture, une canalisation ou une porte d’entrée commune.
Pour comparer sans se tromper, il faut regarder ce que l’assureur propose réellement et non seulement le prix final. Un avis rapide peut être trompeur si la couverture laisse de côté des points essentiels. Quand vous recevez plusieurs offres, demandez-vous toujours ce qui est inclus, ce qui est exclu et ce qui change en cas de déclaration tardive. Cette lecture évite les mauvaises surprises au moment où l’immeuble a besoin d’être protégé.
| Critère | À vérifier dans 3 offres |
|---|---|
| Prix | Montant annuel, mode de paiement, évolution possible |
| Protection | Garanties de base, extensions, plafond |
| Risque | Franchise, exclusions, délai de prise en charge |
Les points qui font varier le montant affiché
Le montant dépend souvent de la taille de l’immeuble, du nombre de lots, de la présence d’un ascenseur et de la sinistralité passée. L’assureur peut aussi proposer une formule plus large si la copropriété comporte des locaux commerciaux ou des caves. Le temps passé à comparer ces critères est donc utile, car il révèle vite pourquoi deux offres semblent proches alors qu’elles ne protègent pas la même chose.
Les pièges d’un contrat trop économique
Un contrat très économique peut séduire, mais il devient fragile au premier sinistre. Une franchise élevée, une exclusion sur les canalisations ou un plafond trop bas changent tout le jour où la copropriété doit réparer vite. La meilleure solution reste celle qui offre un équilibre entre coût et protection réelle. Demandez toujours ce que l’assureur offre en cas d’accident courant, puis vérifiez si l’économie annoncée ne se paie pas plus tard.
Les garanties utiles pour protéger la copropriété au quotidien
Dans la vie d’une copropriété, les besoins ne se limitent pas à un seul événement exceptionnel. Il faut une assurance capable de suivre l’entretien courant, les petits incidents et les réparations urgentes. Les garanties essentielles concernent souvent l’incendie, les dégâts des eaux, la responsabilité civile, les catastrophes naturelles et la protection des parties communes. Dans un immeuble ancien, une simple infiltration peut déjà provoquer un vrai désordre collectif et immobiliser un lot entier. L’objectif est donc d’obtenir une protection cohérente avec la réalité du bâtiment.
Une copropriété bien couverte évite de transformer un incident banal en conflit entre voisins. Quand un sinistre touche l’escalier, le local vélo ou la porte d’entrée, le contrat doit permettre une prise en charge claire. L’entretien régulier des équipements compte aussi : plus le suivi est sérieux, plus la protection est pertinente. Certains contrats offrent une extension utile pour renforcer la prise en charge d’éléments spécifiques du collectif.
Les garanties indispensables pour les parties communes
Voici les garanties à examiner en priorité pour une copropriété :
- Incendie et explosion dans l’immeuble
- Dégâts des eaux sur les parties communes
- Responsabilité civile liée au collectif
- Catastrophes naturelles et événements climatiques
Un sinistre courant peut concerner une fuite dans une colonne montante ou un court-circuit dans le local technique. Dans ce cas, la protection collective doit permettre d’agir vite, sans immobiliser tout l’immeuble. La responsabilité civile de l’immeuble est particulièrement importante, car elle couvre les conséquences d’un défaut d’entretien ou d’un équipement commun défaillant. C’est souvent elle qui évite qu’un accident mineur ne devienne un vrai problème financier pour la copropriété.
Les options à étudier selon le type d’immeuble
Selon le lot, l’âge du bâtiment et la fréquentation des espaces, certaines options méritent un examen attentif. Une copropriété avec parking, cave ou ascenseur n’a pas les mêmes besoins qu’un petit immeuble de deux étages. Il peut être utile de renforcer la protection sur des zones sensibles ou d’ajouter une extension ciblée. L’essentiel est de choisir des garanties adaptées au quotidien réel de la copropriété, pas seulement à un scénario théorique.
Pourquoi les petites copropriétés choisissent souvent un syndic bénévole
Le syndic bénévole attire souvent les petites copropriétés parce qu’il permet une gestion plus souple et moins coûteuse. Quand les copropriétaires se connaissent, le travail administratif paraît plus simple, et le modèle semble naturel. Le syndic bénévole peut suivre les dossiers courants, organiser les réunions et garder un œil sur les dépenses sans faire appel à un professionnel à chaque étape. Pour une résidence de quelques lots, ce choix peut alléger le budget annuel et renforcer le lien entre occupants. Pour approfondir ce sujet, consultez notre guide sur syndic copropriete.
Mais ce modèle a aussi ses limites. Le syndic bénévole doit consacrer du temps à la gestion, comprendre les bases comptables et rester attentif aux obligations. Ce n’est pas toujours un simple service personnel rendu entre voisins : il faut de la méthode, des documents à jour et un minimum de rigueur. Un avis trop rapide peut faire oublier qu’une petite copropriété reste exposée aux mêmes risques qu’un ensemble plus grand, même si le volume de travail est plus léger.
Les avantages concrets d’une gestion bénévole
Dans un cas pratique, une copropriété de quatre appartements peut fonctionner avec un syndic bénévole si les échanges sont simples et les travaux limités. Les avantages sont souvent clairs :
- Moins de frais de gestion pour la copropriété
- Une relation plus directe entre copropriétaires
- Une activité administrative souvent plus réactive
- Un pilotage personnalisé des décisions courantes
Ce modèle immobilier reste intéressant quand les besoins sont stables et que les copropriétaires acceptent de partager le travail. Il peut aussi renforcer la transparence sur les dépenses et les décisions prises en assemblée.
Les limites à connaître avant de se lancer
Le principal frein reste le temps. Un syndic bénévole qui travaille déjà beaucoup peut vite se retrouver débordé par les relances, la comptabilité et le suivi des contrats. Il faut aussi admettre qu’un professionnel apporte parfois une expertise utile sur les dossiers complexes. Si la copropriété grandit ou si les travaux se multiplient, la charge augmente vite. Avant de choisir ce modèle, mieux vaut évaluer honnêtement le niveau d’implication personnel possible.
Obtenir, comparer et sécuriser plusieurs propositions d’assurance
Pour obtenir un bon devis, il faut d’abord transmettre des informations exactes à chaque assureur. Une copropriété bien décrite reçoit souvent une proposition plus fiable et plus facile à comparer. Le syndic doit préparer les données essentielles, puis demander plusieurs offres pour mettre en concurrence les solutions. Cette démarche évite de choisir trop vite une formule séduisante mais mal adaptée. En 2026, les écarts entre contrats restent importants, surtout quand le niveau de risque ou la gestion des lots varie.
Une fois les devis reçus, prenez le temps de vérifier la déclaration, les documents transmis et la cohérence entre les garanties annoncées et les besoins réels de la copropriété. L’objectif n’est pas seulement de protéger un lot, mais tout l’immeuble. Si un sinistre survient, la qualité du contrat fera la différence entre une gestion fluide et une procédure compliquée. Cette méthode simple permet aussi de conserver une trace claire pour les copropriétaires.
| Étape | But |
|---|---|
| Préparer les données | Décrire la copropriété sans oubli |
| Comparer les offres | Identifier les écarts de protection |
| Vérifier les clauses | Repérer franchise, exclusion et plafond |
Les informations à transmettre pour recevoir une proposition fiable
Pour qu’un assureur propose une solution cohérente, il faut indiquer le nombre de lots, l’usage de l’immeuble, les équipements collectifs et l’historique des sinistres. Le document transmis doit être précis et à jour. Une donnée manquante peut fausser l’avis rendu et allonger le temps de traitement. Plus la déclaration est propre, plus la comparaison devient simple pour la copropriété.
La méthode la plus simple pour comparer sans perdre de temps
Commencez par classer les offres selon trois critères : prix, garanties et niveau de protection. Écartez ensuite les contrats qui laissent trop de risque sur les parties communes. Enfin, gardez la solution qui protège vraiment la copropriété tout en restant supportable financièrement. Cette méthode évite de se laisser guider par le seul montant affiché et aide à choisir avec calme.
FAQ – Questions fréquentes sur l’assurance de copropriété en syndic bénévole
L’assurance de la copropriété est-elle obligatoire dans tous les cas ?
Oui, la copropriété doit être couverte pour les risques liés à l’immeuble et à la responsabilité civile du collectif. Selon la situation, l’obligation peut varier, mais il reste prudent de vérifier le cadre légal et juridique applicable à votre cas.
Qui doit demander le devis quand le syndic est bénévole ?
En pratique, c’est le syndic bénévole qui centralise la demande, car il gère le dossier de la copropriété. Il peut toutefois s’appuyer sur un copropriétaire pour réunir les pièces ou solliciter un professionnel si la situation est complexe.
Que faut-il vérifier en priorité dans une proposition d’assurance ?
Regardez d’abord la garantie de base, la couverture des parties communes, la franchise et les exclusions. Un assureur peut afficher un prix attractif, mais la protection doit rester adaptée au risque réel de l’immeuble.
Le syndic bénévole peut-il engager sa responsabilité en cas d’oubli ?
Oui, si une déclaration incomplète ou une négligence cause un préjudice à la copropriété, la responsabilité du syndic peut être recherchée. C’est pourquoi il faut garder des traces, vérifier chaque donnée et agir avec méthode.
Comment comparer deux contrats sans se limiter au prix ?
Comparez le niveau de protection, les plafonds d’indemnisation, les exclusions et le temps de prise en charge. Le bon réflexe consiste à juger l’assurance selon ce qu’elle protège réellement, pas seulement selon le montant annuel.
Quelles informations préparer avant de contacter un assureur ?
Préparez le nombre de lots, la description de l’immeuble, les équipements communs, les derniers sinistres et le document de mandat. Une déclaration claire facilite la réponse de l’assureur et accélère l’étude du dossier.
Vous aimerez aussi
 Gestion locative

 Gestion locative
 Gestion locative
 Gestion locative